

10月21日盘后,潮玩巨头泡泡玛特(09992.HK)在港交所流露2025年第三季度业务数据。
数据浮现,泡泡玛特在第三季度杀青同比245%—250%的合座收益增长。其中中国商场收益同比增长185%—190%;国际数据尤为亮眼,好意思洲商场同比增幅超12倍,欧洲地区同比增长超7倍。
不外,周二泡泡玛特港股大跌8.08%,创下自4月初以来的最大单日跌幅。摈弃10月21日收盘,泡泡玛特报250.4港元/股,总市值超3300亿港元。
功绩出炉
10月21日盘后,泡泡玛特公告2025年第三季度最新业务情况。公告浮现,2025年第三季度,泡泡玛特合座收益(未经审核,指营收)同比增长245%—250%,其中中国商场收益同比增长185%—190%,国际商场收益同比增长365%—370%。
从中国商场各渠说念来看,申诉期内,中国商场线下渠说念同比增长130%—135%;线上渠说念同比增长300%—305%。
值得看重的是,第三季度泡泡玛特国际业务增长尤为亮眼。申诉期内,好意思洲商场增长最快,收益同比增长1265%—1270%;亚太商场收益同比增长170%—175%;欧洲十分他地区收益同比增长735%—740%。
本年以来,泡泡玛特凭借LABUBU等IP在公共爆火。从最新业务数据来看,泡泡玛特在本年三季度依然不绝了高速增长态势。
泡泡玛特8月19日公布的2025年半年报浮现,上半年泡泡玛特营收138.8亿元,同比增长204.4%,经退换净利润47.1亿元,同比增长362.8%;公司领有东说念主应占溢利45.74亿元,同比增长396.5%。泡泡玛特上半年的营收、净利润均超客岁全年。
据悉,泡泡玛特自2018年布局国际并冉冉鼓舞公共化计谋。2025年半年报是泡泡玛特公共组织架构退换后的首份财报:中国营收82.8亿元,同比增长135.2%;亚太营收28.5亿元,同比增长257.8%;好意思洲营收22.6亿元,同比增长1142.3%;欧洲十分他地区营收4.8亿元,同比增长729.2%。
此外,泡泡玛特2025年半年报浮现,泡泡玛特国际门店共有140家,瞻望年底国际会逾越200家门店。
股价大跌
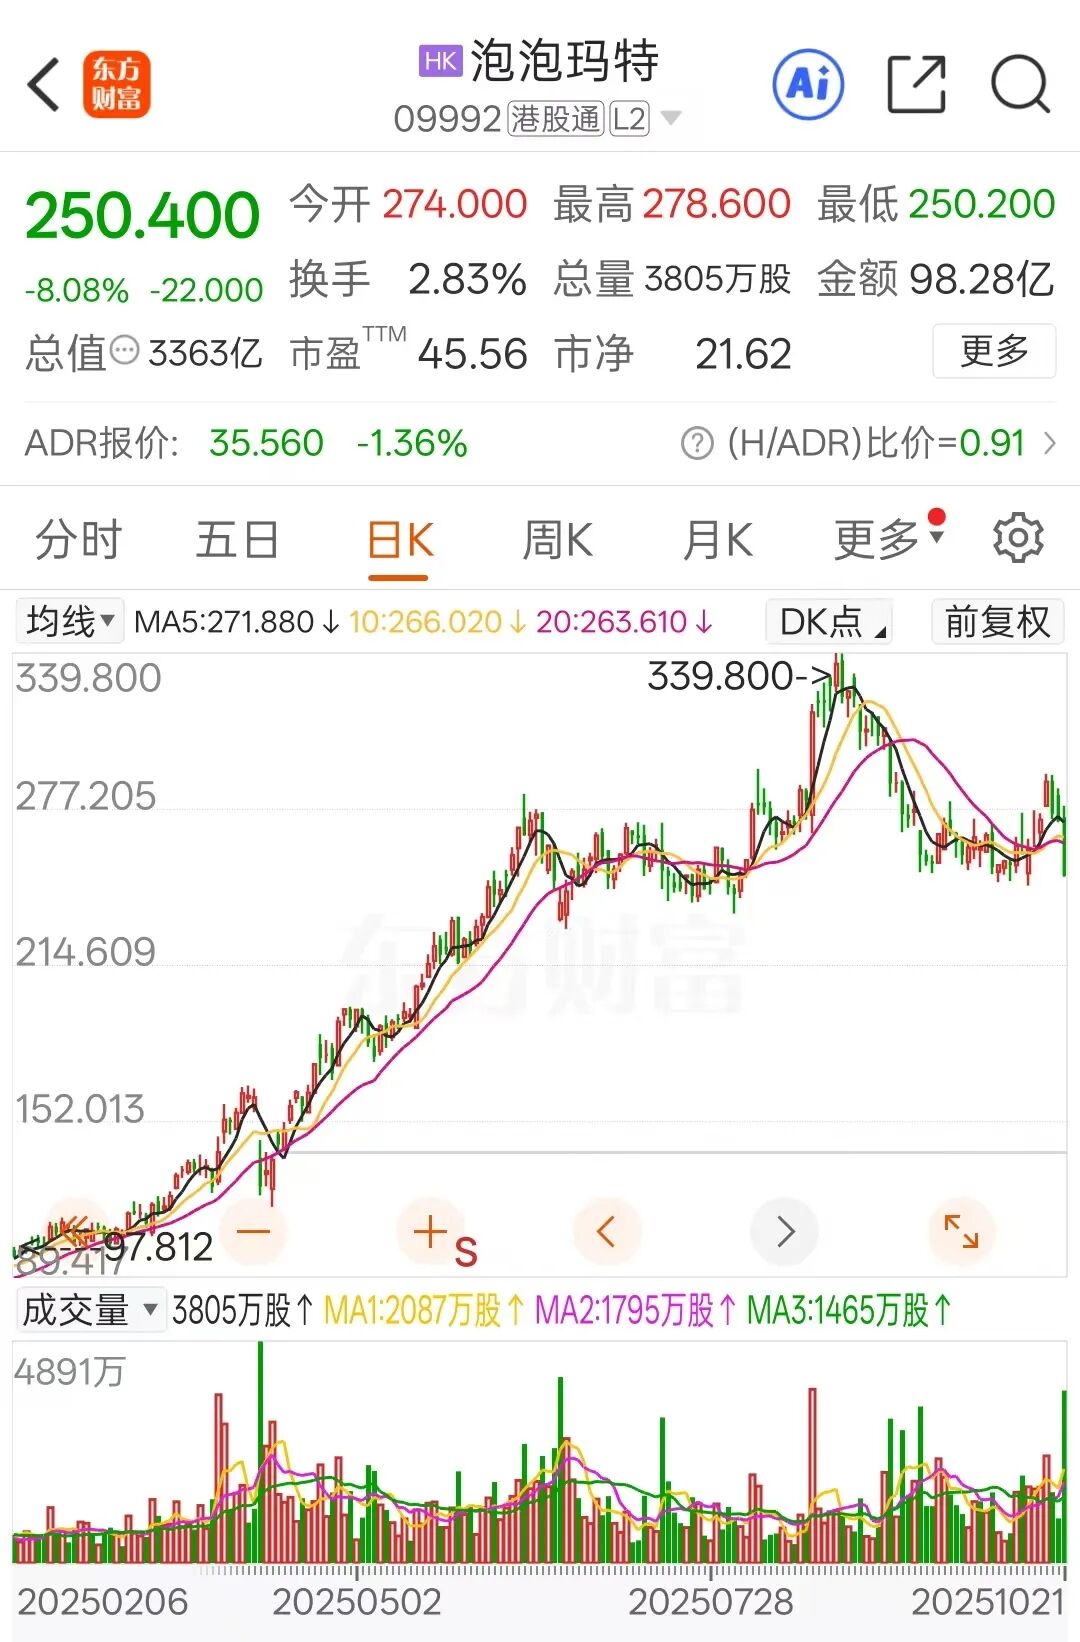
不外,在第三季度业务数据发布当日(10月21日周二),泡泡玛特港股大跌8.08%,创下自4月初以来的最大单日跌幅,成为当日恒生中国企业指数中发挥最差的成份股。摈弃10月21日收盘,泡泡玛特报250.4港元/股,总市值超3300亿港元。
本年以来,泡泡玛特股价涨幅仍高达180%。不外,比较本年8月泡泡玛特近340港元/股的最高点,面前已从最高点回撤超25%。
有分析觉得,泡泡玛特资格了本年以来的爆火出圈与功绩爆发式增长后,商场关于公司现在股价抓不雅望格调。不外,从机构近期发布的研报来看,仍对该公司的发展出路充满信心。
就在10月16日,摩根大通将泡泡玛特评级从“中性”上调至“增抓”,觉得估值已具蛊卦力,且三季度数据、节沐日销售及LABUBU动画等将成为将来催化剂。此外,招商证券在10月21日发布的最新研报保管“浓烈推选”评级。近一个月内,中泰证券、瑞银、华泰证券、摩根士丹利等多家机构也均给以买入或增抓评级。
券商中国记者看重到,近期,多家券商发布深度研报,看好中国潮玩浮滥商场与产业链发展。
申万宏源近期研报指出,在用户阵势浮滥需求与老到产业链的双重协同下,中国潮玩行业正迎来高速增永恒。据沙利文数据,中国潮玩行业零卖额由2019年的207亿元增长至2024年的587亿元,复合年增长率达23.2%,且瞻望将以20.9%的复合年增长率增长至2030年的2133亿元,国内用户通过居品长入产生身份招供和情谊共识的需求成中枢驱能源。从产业链角度看,中国潮玩行业还是酿成了上游IP创作和IP授权、中游IP运营和居品制造、卑劣居品销售的完好意思产业链,行业高效的单干和协同鼓舞商场进一步扩容。
中金公司也在最新研报中示意,中国商场的进击上风,是领有丰富各样的IP泉源。集合体裁、国创动画、手游等边界齐积贮了海量的优质履行,为IP的孵化栽植提供了肥沃的泥土 。况兼,国内的潮玩浮滥商场还在束缚壮大,浮滥者关于具有创意和文化内涵的IP繁衍品继承度越来越高。这为国产IP的崛起以及国外优秀IP的引入齐创造了广袤的空间。
上一篇:开yun体育网来岁起增长动能可能放缓-开云·kaiyun体育(中国)官方网站 登录入口
下一篇:没有了